Sua Yamaha 0km
sem juros
Sua Yamaha já tem parcela
Quinze modelos 0km sem juros — toque no modelo para ver ficha, cores e planos.
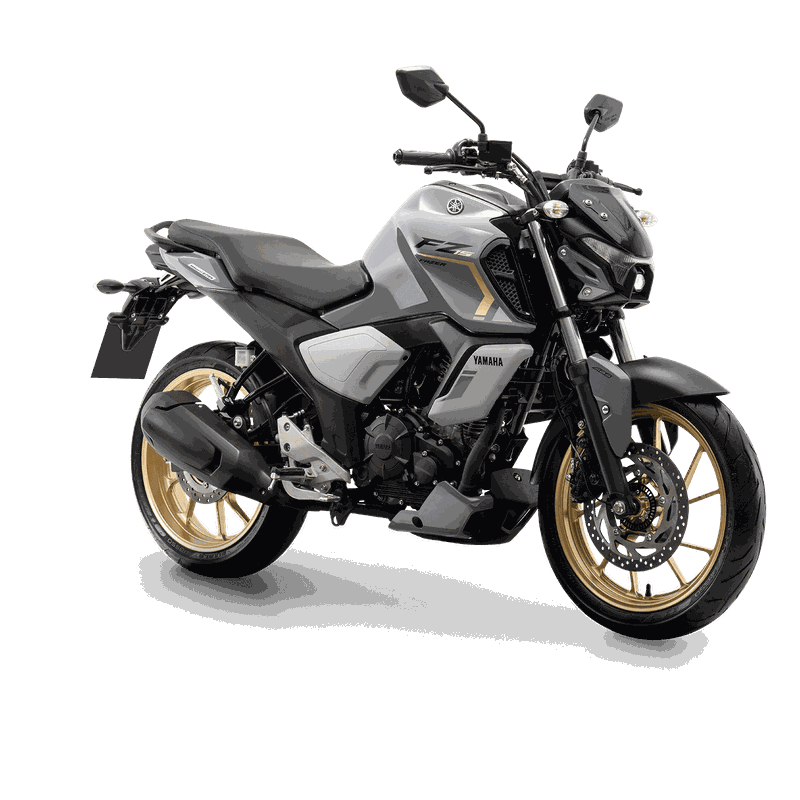
Fazer FZ15 ABS Connected
A mesma moto, duas contas diferentes
Crédito de R$ 28.502 na Fazer FZ25 Connected — a mesma moto nos dois planos.
Simulação referencial: crédito de R$ 28.502, consórcio em 60 parcelas e financiamento em 48 parcelas a 1,89% ao mês. Taxas variam por grupo e administradora.
Quatro passos até a sua Yamaha
Escolha a moto
A gente monta o plano com o crédito e o prazo certos.
Entre no grupo
Você assina a adesão e passa a pagar uma parcela por mês.
Seja contemplado
Toda assembleia o grupo sorteia cotas e aceita lances para antecipar.
Retire a moto 0km
Com a carta de crédito, você compra como quem paga à vista.
Por que trocar o banco pelo grupo
Zero juros
Você paga o bem e a taxa de administração. Nada além disso.
Sem entrada
Começa pagando a primeira parcela. Não precisa juntar nada antes.
A parcela é sua escolha
Créditos abaixo de R$ 16 mil e prazos de 23 a 80 meses.
Banco Central fiscaliza
Lei nº 11.795/2008. O dinheiro do grupo fica em conta separada.
Você compra à vista
A carta é dinheiro na concessionária. Dá para negociar desconto.
O lance encurta a espera
O valor ofertado abate do seu saldo devedor. Não é taxa.
Sorteio ou lance:
você escolhe o ritmo
As duas formas de contemplação acontecem na mesma assembleia mensal,
e podem ser usadas juntas.
- Todo mês, sem pagar nada a mais
- Toda cota em dia entra automaticamente
- Pode vir no primeiro mês ou no último
- Você oferta um valor na assembleia
- O maior lance do mês leva a carta
- O valor abate o seu saldo devedor
Consórcio é compra programada: a contemplação depende de sorteio ou lance e não tem data garantida. Lei nº 11.795/2008, fiscalizada pelo Banco Central.
Escolha a moto.
Veja a parcela.
O custo real aparece na hora, sem letra miúda escondida.
Quem entrou no grupo
já está rodando
“Era a minha primeira moto e eu tinha medo de juros. Parcela de R$ 375, sem entrada. Fui sorteado no 14º mês.”
“Vendi a minha 160 e usei o dinheiro como lance. Saí com a MT-03 pagando menos por mês do que antes.”
“A moto alugada levava R$ 1.100 por mês. A parcela ficou em R$ 375 e hoje a moto é minha.”
Depoimentos ilustrativos de clientes atendidos pela nossa equipe. A contemplação ocorre por sorteio ou lance nas assembleias mensais e não tem data garantida.
Antes de decidir,
tire suas dúvidas
As dez perguntas que mais ouvimos no atendimento, respondidas sem letra miúda.
Não. Consórcio não é empréstimo nem financiamento, então não existe cobrança de juros. A sua parcela é o valor da moto dividido pelo prazo do grupo (o fundo comum), mais a taxa de administração e, quando prevista em contrato, o fundo de reserva.
Essa taxa é informada antes da assinatura e fica registrada no contrato de adesão. Nada aparece depois.
Não. Você entra no grupo pagando a primeira parcela e pronto. É justamente por isso que o consórcio costuma ser a porta de entrada mais barata para quem quer sair de moto zero.
Se você já tem um valor guardado, ele não vira entrada: vira lance, que é o que aumenta a sua chance de ser contemplado antes.
Não existe prazo garantido — e desconfie de quem prometer um. A contemplação acontece nas assembleias mensais, por sorteio ou por lance, e qualquer participante pode ser sorteado logo na primeira assembleia ou perto do fim do grupo.
O que dá para dizer com honestidade: quanto maior o grupo, mais contemplações por mês. E quem oferta lance costuma encurtar bastante essa espera.
Lance é uma oferta de pagamento antecipado de parcelas. Na assembleia, quem oferece o maior percentual leva a carta de crédito daquele mês.
Você só paga o lance se for contemplado. A oferta que não vence não é cobrada: você segue no grupo pagando a parcela normal e pode ofertar de novo no mês seguinte. Quando o lance vence, o valor ofertado abate do seu saldo devedor, encurtando o prazo ou reduzindo as parcelas seguintes — não é taxa nem pedágio.
Existe ainda o lance embutido, em que parte do próprio crédito é usada na oferta — a saída de quem não tem dinheiro em caixa.
Pode desistir a qualquer momento e você recebe de volta o que pagou ao fundo comum, corrigido pelo mesmo índice do grupo, descontadas a taxa de administração proporcional e a multa prevista em contrato.
A devolução, porém, não é imediata: pela regra do Banco Central ela ocorre em até 30 dias após o encerramento do grupo, ou antes disso se a sua cota for sorteada entre os desistentes. Por isso escolha uma parcela que caiba no orçamento sem aperto.
Para entrar no grupo, não. A verificação de crédito acontece só na contemplação, porque é o momento em que a administradora libera a carta e passa a ter um bem em garantia — a moto fica alienada até a última parcela.
Se houver restrição no seu nome nessa hora, dá para apresentar um avalista, oferecer uma garantia adicional ou regularizar a pendência. A sua cota continua ativa enquanto isso.
A parcela acompanha o preço da moto. Sempre que a tabela do fabricante é atualizada, o grupo reajusta o valor do crédito e recalcula as parcelas restantes sobre o novo valor.
Isso não é juro: é o que garante que, no dia da contemplação, a sua carta compre a moto do ano — e não a moto de cinco anos atrás.
Sim, dentro da categoria contratada. A carta é crédito em dinheiro: você escolhe o modelo, a cor e a concessionária Yamaha que preferir, e a compra é feita à vista — o que costuma render um bom desconto na negociação.
Se a moto escolhida custar menos que o crédito, a diferença pode ser usada para quitar parcelas. Se custar mais, você complementa o valor.
A contemplação por sorteio não pode ser recusada depois que acontece. Se você não quer concorrer em determinado mês, precisa avisar a administradora antes da assembleia — feito o sorteio, a cota já está contemplada.
Contemplado, você não é obrigado a retirar a moto na hora: dá para usar a carta em outro bem da mesma categoria ou transferir a cota para outra pessoa. Já usar o crédito para quitar as parcelas restantes só é possível depois de pagos 70% do saldo devedor.
Nenhuma dessas saídas é desistência: a multa de cancelamento só vale para quem encerra a cota.
O consórcio é regulado pela Lei nº 11.795/2008 e fiscalizado pelo Banco Central do Brasil, que autoriza e audita cada administradora. O dinheiro do grupo fica em conta separada do caixa da administradora e só pode ser usado para comprar os bens daquele grupo.
Antes de assinar você recebe o contrato de adesão com prazo, taxa de administração, fundo de reserva e regras de assembleia por escrito. Leia com calma e confira o registro da administradora no site do Banco Central.